2024 年上半年出貨量排名前列的光伏組件供應商
晶科能源、天合光能、晶澳太陽能和 隆基樂葉2024年上半年總出貨量超過140GW,市佔率52%,而前10名總出貨量在225GW以上,佔據82%的市場份額,較一季有所下降根據 Solarbe 提供的最新數據。
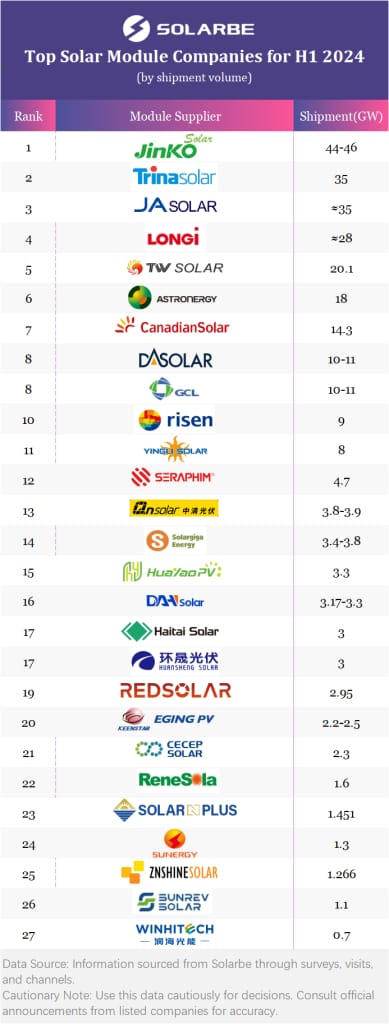
同時,前10名廠商的年度出貨目標已經超過了市場總需求,為後來的公司留下的空間越來越少,反映在第二季度的出貨量較少。
晶科能源 憑藉強大的品牌優勢,上半年組件出貨量44-46GW,再次奪得「銷售冠軍」稱號。同時,之間的競爭也愈發激烈 天合光能 和 晶澳太陽能 部分經銷商表示,期內出貨量勢均力敵,而晶澳太陽能在價格上更受青睞,而天合光能則依靠自有通路更加主動。
Tongwei Solar 和 正泰太陽能 近期以較高的熱情參與投標。兩首页公司均提出全年出貨量目標超過50GW,較2023年大幅成長,若要達成目標,海外市場應納入。
阿特斯陽光電力 和 協鑫系統集成 憑藉出色的訂單選擇能力和成本控制能力,是少數上半年仍實現盈利的組件公司之一。 太陽能 競標中表現出更堅強的精神和積極的態度,進一步加強了與央企的聯繫。 東方日昇能源作為市場上為數不多的能夠同時批量供應TOPCon和異質結模組的製造商之一,也在前10名供應商中站穩了腳跟。
排名背後
●矩形電池組件 佔比增加,2382*1134mm 成為公認的標準尺寸。參數方面,不少投標公司將功率需求提高到600W+,並且不限制組件長度和電池片尺寸,使得182*182mm方形電池片和2278*1134mm組件已經過時,2382*1134mm將在更多電站上佔上風。
● 海外市場已成為最大利潤份額,企業出海需求強勁。本次調查中,至少有10首页企業海外市場銷售額(以出貨量計)達到或超過50%,其中6首页進入前10名。
● 預計全年直流側裝置容量為450GW-510GW,較2023年成長約15%,創歷史新高。成長在海外市場更為突出。
免責聲明:轉載本文是為了傳遞更多訊息之目的。若來源標註錯誤或侵犯您的合法權益,請聯絡我們,我們將及時更正並刪除,謝謝。